39 art 74 comma 1 lettera d dpr 633 72
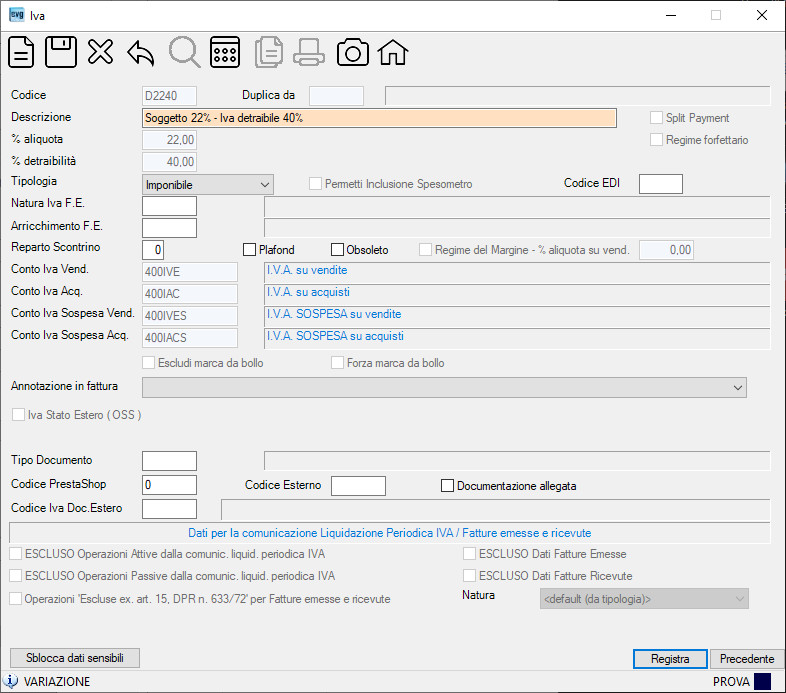
Fattura elettronica: elenco codici IVA con la relativa natura dell ... 13 Febbraio 2021. Alleghiamo la tabella dei codici iva con il raccordo alla natura dell'operazione da indicare nella fattura elettronica. OPERAZIONE IVA. CODICE. NATURA OPERAZIONE. Escluso dalla base imponibile art.15. N1. escluse ex art. 15. Fuori campo Iva art. 2 DPR 633/1972. CODICE IVA FATTURA ELETTRONICA N09 - Non imponibili art. 9 ... Nov 29, 2021 · N09 - Non imponibili art. 9) DPR 633/72 L’articolo 7quater, comma 1, lettera b) prevede che i trasporti siano territorialmente rilevanti solo per la tratta eseguita nel territorio italiano, mentre la tratta estera è fuori campo IVA.
Art. 2 - Cessioni di beni Decreto Iva DPR 633 1972 Cfr. inoltre art. 74, D.L.gs 30-3-1990, n. 76 (Campania, Basilicata, Puglia e Calabria). - Per l' atto di trasferimento di quote o diritti a favore del coniuge o di parenti da parte dell' imprenditore individuale, cfr. art. 10-bis, secondo comma, D.L. 2-3-1989, n. 69.
Art 74 comma 1 lettera d dpr 633 72
Gazzetta Ufficiale DECRETO DEL PRESIDENTE DELLA REPUBBLICA 26 ottobre 1972, n. 633. Istituzione e disciplina dell'imposta sul valore aggiunto. (GU Serie Generale n.292 del 11-11-1972 - Suppl. Ordinario n. 1) Art. 80. Motivi di esclusione (DLGS_50/2016) - CodiceAppalti.it Con riguardo alla prima doglianza, con cui parte ricorrente contesta la legittimità della ricostruzione operata da Sogin s.p.a. in punto di individuazione del dies a quo rilevante ai fini del computo del triennio ai sensi dell’art. 80, comma 10-bis, d.lgs n. 50/2016, non può che rilevarsi come, fermo il carattere dirimente che la questione ai fini dello scrutinio della legittimità del ... DECRETO DEL PRESIDENTE DELLA REPUBBLICA 26 ottobre 1972, n. 633 DECRETO DEL PRESIDENTE DELLA REPUBBLICA 26 ottobre 1972, n. 633 Istituzione e disciplina dell'imposta sul valore aggiunto. (Ultimo aggiornamento all'atto pubblicato il 15/07/2022) (GU n.292 del 11-11-1972 - Suppl. Ordinario n. 1) vigente al 13/08/2022 Articoli TITOLO PRIMO DISPOSIZIONI GENERALI 1 2 2 bis 3 4 5 6 6 bis 6 ter 6 quater 7 7 bis
Art 74 comma 1 lettera d dpr 633 72. Full Members | Institute Of Infectious Disease and Molecular … Human Papillomavirus; HIV-1 vaccine development: Medical Virology, Department of Pathology: Carolyn Williamson: HIV diversity, pathogenesis, vaccines, microbicides: Medical Virology, Department of Pathology: Ambroise Wonkam: Genetics of hearing loss in Africa, Sickle cell Disease: Human Genetics, Department of Pathology : Robin Wood: TB, HIV, HIV-TB co … Art. 72 - Operazioni non imponibili. (Dpr 633/72) - GBsoftware Le disposizioni di cui al comma 1 trovano applicazione per gli enti ivi indicati alle lettere a), c), d) ed e) se le cessioni di beni e le prestazioni di servizi sono di importo superiore ad euro 300; per gli enti indicati nella lettera a) le disposizioni non si applicano alle operazioni per le quali risulta beneficiario un soggetto diverso, ancorche' il relativo onere sia a carico degli enti e dei soggetti ivi indicati. PDF I servizi di telefonia: casi di esclusione Iva ex articolo 74 di cui alla lettera d) del 1° comma dell'articolo 74, tuttavia, lo stesso trova applicazione anche ... articolo 74, comma 1, lett. d), del D.P.R. 633/1972, nei documenti fiscali, l'Iva non ... Iva - Corretta Contabilizzazione Operazioni Regime Monofase Le operazioni soggette al regime "monofase", di cui all'art. 74 c.1 del DPR 633/72, sono caratterizzate da uno speciale regime in base al quale l'imposta non è applicata nei singoli passaggi commerciali con il meccanismo rivalsa-detrazione, ma è dovuta unicamente dal primo soggetto cedente (editore, distributore per i tabacchi, società telefonica per le ricariche dei cellulari o per i posti telefonici pubblici, etc.), i passaggi successivi, ai sensi del comma 2 del medesimo art ...
Commercio libri, regime speciale IVA ex art. 74: nuovo interpello Ade in materia di commercio di prodotti editoriali, l'articolo 74, comma 1, lettera c), del d.p.r. n. 633/1972 - che trova fondamento nella normativa di rango comunitario contenuta negli articoli 394 e 395 della direttiva n. 2006/112/ce - prevede l'applicazione di un regime monofase, in cui l'imposta, che è dovuta sul prezzo di vendita al pubblico, … Art. 74 - Disposizioni relative a particolari settori. (Dpr ... Non si applicano le disposizioni di cui all'articolo 33 per le liquidazioni ed i versamenti trimestrali effettuati dagli esercenti impianti di distribuzione di carburante per uso di autotrazione e dagli autotrasportatori iscritti nell'albo sopra indicato, nonche' per le liquidazioni ed i versamenti trimestrali disposti con decreti del Ministro delle finanze, emanati a norma dell'articolo 73, primo comma, lettera e), e del primo periodo del presente comma. Comunicazione della Liquidazione Periodica IVA (L.I.P.E.) - Istruzioni ... B), le prestazioni di servizi internazionali (art. 9 DPR 633/1972), le operazioni relative ai rottami (art. 74 c.7-8). Non rientrano in tale rigo VP2 le seguenti operazioni (a titolo non esaustivo): Le operazioni di cui all'art. 74 c. 1 DPR 633/1972; Operazioni FUORI CAMPO IVA (art. 2-3-4-5-13-26 del DPR 633/1972); Operazioni ESCLUSE IVA (art. 15); Iva su fatture telefonia ed esclusione ex art. 74 - Studio Cobelli ... Sempre più spesso troviamo sulle fatture dei servizi di telefonia l'indicazione di "Iva assolta all'origine ex art. 74 c.1 Dpr 633/72" per i servizi prepagati o a canone fisso. Purtroppo capita di frequente che tale indicazione (corretta) sia riportata solamente nelle note, mentre nella parte relativa al dettaglio delle imposte gli stessi importi vengano indicati con l'aliquota Iva del 22%.
I Nuovi Codici "Natura" Operazione Utilizzabili Dal 2021 operazioni d. "monofase" ex art. 74, DPR n. 633/72 (ad esempio, editoria). Come precisato dall'Agenzia delle Entrate nella Risoluzione 5.7.2017, n. 87/E e confermato nella FAQ 27.11.2018, n. 15, per le fatture fuori campo IVA ex art. 74, DPR n. 633/72, nel campo "Natura" va indicato il codice N2. NT+ Fisco | NT+ Fisco I temi di NT+. I temi di NT+. Modulo 24; Gruppo 24 Ore; Novità della settimana; Agenda della settimana Decreto del Presidente della Repubblica del 26 ottobre 1972 n. 633 (1) Articolo 74 sexies Regime speciale per i servizi di telecomunicazione, di teleradiodiffusione ed elettronici resi da soggetti UE (1) Articolo 74 septies Disposizioni per i soggetti identificati in un altro Stato membro (1) Articolo 74 octies Disposizioni sulla riscossione e ripartizione dell'imposta (1) Articolo 75 Norme applicabili. Articolo 76 Iva Monofase Art. 74 C.1 Telefonia - Detraibilita' così come previsto dal citato art. 74 del d.p.r. n. 633/1972, per tutte le vendite di mezzi tecnici nei confronti di soggetti che agiscono nell'esercizio di imprese, arti o professioni, anche successive alla prima cessione, i cedenti rilasciano un documento in cui devono essere indicate anche la denominazione e la partita iva del soggetto passivo …
Articolo 72 Dpr 633/72 - abicnally
DECRETO LEGISLATIVO 23 giugno 2011, n. 118 - Normattiva aggiornamenti all'articolo IL PRESIDENTE DELLA REPUBBLICA Visti gli articoli 76, 87, 117 e 119 della Costituzione; Vista la legge 5 maggio 2009, n. 42, recante delega al Governo in materia di federalismo fiscale, in attuazione dell'articolo 119 della Costituzione, e in particolare l'articolo 2, comma 1 e comma 2, lettera h); Vista la legge 31 dicembre 2009, n.

DMS 262/16 - allegato
Art. 74 testo unico iva - Disposizioni relative a particolari settori Articolo 74 Testo unico IVA (D.P.R. 26 ottobre 1972, n. 633) [Aggiornato al 29/04/2022] Disposizioni relative a particolari settori Dispositivo Tesi di laurea Consulenza Dispositivo dell'art. 74 Testo unico IVA Fonti → Testo unico IVA → Titolo VI - Disposizioni varie In deroga alle disposizioni dei titoli primo e secondo, l'imposta è dovuta:
Edizioni ETS
Art. 13 Base imponibile, legge iva aggiornata,Dpr 633 1972,633/1972,D.P ... DECRETO IVA Art. 13 Base imponibile. Art. 13 - Base imponibile [1] Testo in vigore dal 1° gennaio 2010. Testo risultante dopo le modifiche apportate dall'art. 1, comma 1, lettera g), D.Lgs. 11 febbraio 2010, n. 18. 1. La base imponibile delle cessioni di beni e delle prestazioni di servizi è costituita dall'ammontare complessivo dei ...

SK LEGNO S.r.l.: 2015
L'applicazione della rivalsa (1) | FiscoOggi.it L'articolo 74, comma 1, lettera e), del Dpr 633/72 stabilisce che l'imposta per la vendita al pubblico, da parte dei rivenditori autorizzati, di documenti di viaggio e di sosta, è dovuta dall'esercente le suddette attività (Iva assolta alla fonte).

SK LEGNO S.r.l.: 2015
Telefonia mobile ricaricabile: è detraibile l'IVA se fatturata all ... L'Agenzia delle entrate con Risoluzione n 69/E del 22 ottobre risponde ad un interpello in merito alla corretta applicazione della disciplina IVA delle operazioni di cui all'art 74 comma 1 lett d)...
Doc. XXIII n. 41
Telefonia: art. 74 c. 1 lettera d) DPR 633/72 - Redazione Fiscale Telefonia: art. 74 c. 1 lettera d) DPR 633/72 1. Domanda I concessionari del servizio di telefonia (Telecom, Vodafone, Wind ecc.) in fattura espongono alcuni servizi, quali ricariche prepagate e ricarica telefoni cellulari, assoggettandoli ad IVA al 22% specificando "IVA assolta all'origine ex art. 74, c. 1, lettera d) DPR 633/72".
Contributo Integrativo Cassa Geometri ? Deducibile - braimpson
Art 8 Lett C Dpr 633 72 - daletto.netlify.app Art 74 dpr 633 72 disposizioni relative a particolari settori a norma dell art 74 dpr 633 72 decreto istitutivo dell iva il soggetto che effettua la cessione di beni o prestazione di servizi deve addebitare la relativa imposta a titolo di rivalsa al cessionario o committente. ... C Era Una Volta L Articolo 8 1 Comma Lettera B Del Dpr N 633.

Nuova Lettera Circolare applicazione art. 33, comma 5, della legge 104/ ...
Detraibilità dell'Iva nei servizi per telefonia mobile, addebitata ... la previsione dell'articolo 74, primo comma, lettera d), del dpr 633/1972 risulta invece diretta a semplificare l'applicazione dell'imposta, prevedendo l'assolvimento della stessa in capo al soggetto che si trova "a monte" della catena produttiva-distributiva, sulla base del prezzo di vendita al pubblico del prodotto o del corrispettivo dovuto …

Spedizione in abbonamento postale – Art
Detrazione IVA per i servizi di telefonia mobile ricaricabile In particolare, nelle fatture emesse dagli operatori telefonici per i servizi prestati in prepagato, come ad esempio le ricariche telefoniche, viene riportata l'Iva al 22% con annotazione che trattasi di Iva assolta alla fonte ex articolo 74, comma 1, lett. d), D.P.R. 633/72.

Art. 47 Del D.p.r. 28 Dicembre 2000 N. 445 - rowefferson
Detraibile l'IVA sui servizi di telefonia mobile ricaricabile Sempre l'art. 74 comma 1 lett. d) del DPR 633/72 prevede che "per tutte le vendite dei mezzi tecnici nei confronti dei soggetti che agiscono nell'esercizio di imprese, arti o professioni, anche successive alla prima cessione, i cedenti rilasciano un documento in cui devono essere indicate anche la denominazione e la partita IVA del soggetto passivo che ha assolto l'imposta".

Art. 73 Dpr 633/72 - marilevins
Territorialità IVA nei servizi UE: articolo 7-quater - Fiscomania IVA nei servizi relativi a beni immobili. Il comma 1, lettera a) dell'articolo 7-quater del DPR n. 633/72 stabilisce che l'imponibilità IVA delle prestazioni di servizi relative a beni immobili è collegata al luogo in cui è situato l'immobile stesso.Questo significa, ad esempio, che se viene effettuata una prestazione di servizi relativa ad un immobile italiano, questa dovrà scontare ...

lpd: Modello di presentazione per la validazione ai sensi dell’art. 6 ...
D.lgs. n. 163 del 200 Jul 03, 2015 · (comma modificato dall'art. 2, comma 1, lettera e), d.lgs. n. 113 del 2007, poi dall'art. 1 del d.lgs. n. 53 del 2010) 10. Il contratto non può comunque essere stipulato prima di trentacinque giorni dall'invio dell'ultima delle comunicazioni del provvedimento di aggiudicazione definitiva ai sensi dell' articolo 79 .
0 Response to "39 art 74 comma 1 lettera d dpr 633 72"
Post a Comment